Dans une SRL, l'organe d'administration convoque l'assemblée générale au moins quinze jours à l'avance, avec l'ordre du jour, par e-mail aux actionnaires qui ont communiqué une adresse électronique et par courrier ordinaire aux autres. Les comptes annuels doivent être soumis à l'assemblée dans les six mois de la clôture de l'exercice. Voici ce que prévoit le Code des sociétés et des associations (CSA), et comment organiser concrètement la réunion.
Le délai : six mois après la clôture de l'exercice
L'article 3:1 du CSA impose de soumettre les comptes annuels à l'approbation de l'assemblée générale dans les six mois de la clôture de l'exercice. Si ce n'est pas fait, le dommage subi par des tiers est, sauf preuve contraire, présumé résulter de cette omission.
Exemple : si votre exercice a été clôturé le 30 avril 2026, le délai de six mois arrive à échéance fin octobre 2026. Avec une convocation à envoyer au moins quinze jours avant l'assemblée, c'est le moment de la préparer.
La convocation : qui, quand, comment
- Qui convoque : l'organe d'administration (et, le cas échéant, le commissaire), qui fixe aussi l'ordre du jour (art. 5:83 CSA).
- Quand : au moins quinze jours avant l'assemblée (art. 5:83).
- Quoi : la convocation contient l'ordre du jour avec les sujets à traiter. Les pièces que la société doit mettre à disposition sont fournies en même temps (art. 5:84).
- Comment : par e-mail aux personnes qui ont communiqué une adresse électronique à la société ; par courrier ordinaire, envoyé le même jour, à celles dont la société n'a pas d'adresse électronique (art. 2:32).
Actionnaire unique et décision écrite
L'actionnaire unique exerce lui-même les pouvoirs de l'assemblée générale et ne peut pas les déléguer (art. 5:82).
La décision écrite : les actionnaires peuvent, à l'unanimité et par écrit, prendre toutes les décisions de l'assemblée générale, sauf la modification des statuts. Les formalités de convocation ne doivent alors pas être respectées (art. 5:85).
Où tenir l'assemblée ?
Les articles 5:83 à 5:89 du CSA, qui encadrent la convocation et la participation, ne fixent pas de lieu de réunion : vérifiez ce que prévoient vos statuts. Par précaution, indiquez clairement l'endroit dans la convocation.
L'organe d'administration peut aussi permettre aux actionnaires de participer à distance par un moyen de communication électronique mis à disposition par la société (art. 5:89). Ce moyen doit permettre de contrôler l'identité des participants, de suivre les discussions de manière directe, simultanée et continue, et de voter sur tous les points ; il doit aussi permettre de participer aux délibérations et de poser des questions, sauf si la convocation explique pourquoi la société ne dispose pas d'un tel moyen. Les participants à distance sont réputés présents à l'endroit où se tient l'assemblée.
Lorsqu'une assemblée est effectivement organisée, y compris avec une participation à distance, un lieu de réunion est donc à prévoir. Si votre société est domiciliée et que personne ne dispose d'un bureau adapté, une salle de réunion louée pour la durée de l'assemblée est une solution simple.
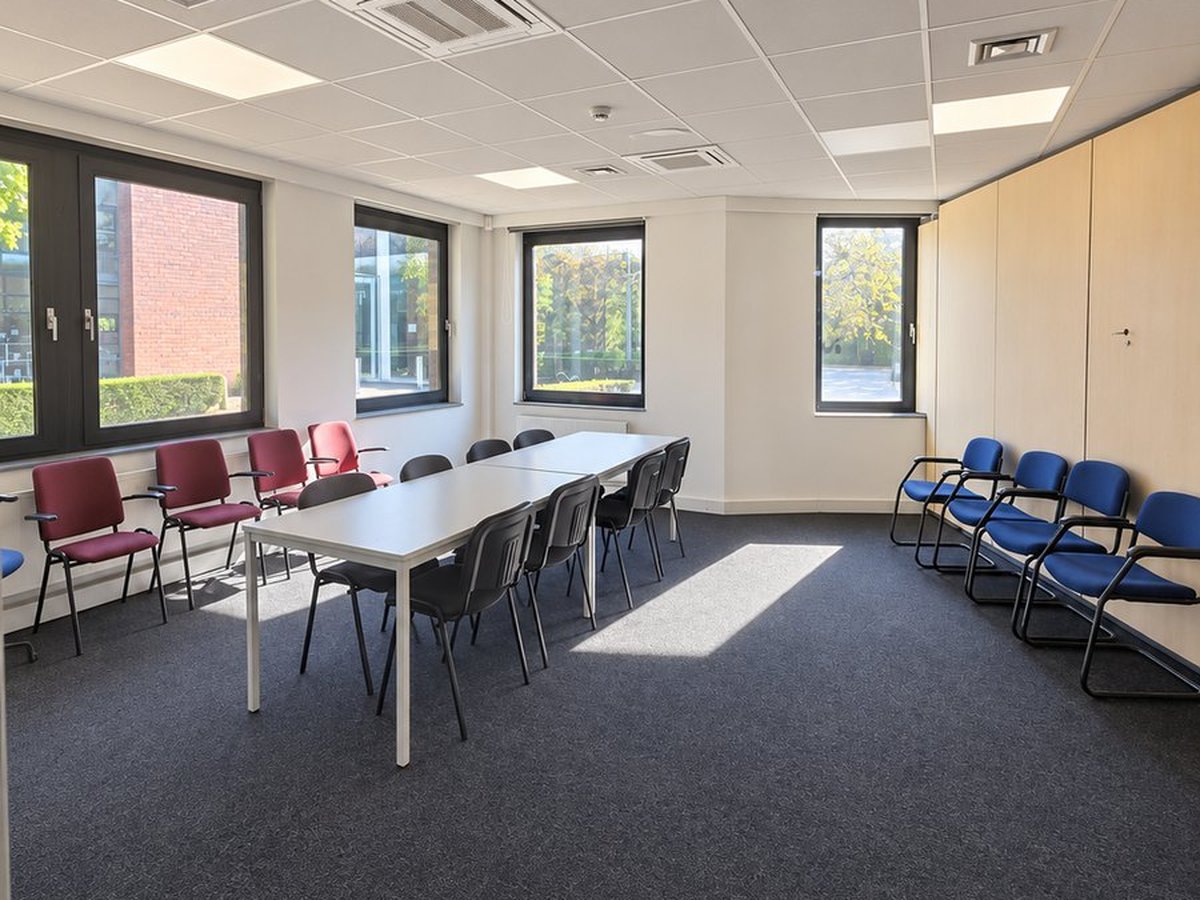
Organiser votre assemblée chez Unita Business Zaventem
Notre salle de réunion à Zaventem se loue à l'heure ; le tarif dépend de votre formule de domiciliation ou de votre statut client. Renseignez-vous aussi sur les prestations de notre secrétariat.
À lire aussi : comptes annuels déposés en retard : les majorations de la BNB.
Check-list avant d'envoyer la convocation
- Date de clôture de l'exercice et échéance des six mois vérifiées.
- Ordre du jour complet et pièces à fournir prêtes.
- Adresses électroniques des actionnaires à jour ; envoi postal prévu pour les autres, le même jour.
- Lieu de l'assemblée indiqué ; participation à distance prévue ou non.
- Envoi au moins quinze jours avant la date de l'assemblée.
Source : Code des sociétés et des associations, art. 2:32, 3:1, 5:82 à 5:85 et 5:89 (version consolidée Justel, mise à jour au 02/04/2026, consultée le 02/10/2026). Cet article est informatif ; pour un cas particulier (statuts, commissaire, classes d'actions), consultez votre comptable ou votre notaire.